SERVICIOS PROFESIONALES PARA EMPRESAS


GLOBAL SERVICIOS PROFESIONALES (MEDINA) nace con la inquietud de prestar servicios profesionales para empresas y autónomos de cualquier actividad y ámbito.

Nos avala el asesoramiento y gestión de servicios profesionales prestados de contrastada calidad a mas de 1000 empresas.

Nuestra experiencia nos permite dar respuesta a cualquier demanda de servicios profesionales para Pymes y Autónomos .
Mostrando entradas con la etiqueta SEGURIDAD SOCIAL. Mostrar todas las entradas

martes, 8 de julio de 2014

Manual para pagar las cotizaciones sociales con el nuevo sistema

La Tesorería General de la Seguridad Social (TGSS) tiene previsto poner en marcha a partir del último trimestre de este año un nuevo sistema de facturación directas de las cotizaciones sociales a las empresas, que sustituirá al actual sistema autoliquidatorio | La ministra de Empleo, Fátima Báñez, presentó el viernes al Consejo de Ministros el anteproyecto de ley que desarrollará este sistema, que ahora se tramitará en el Parlamento | Este será el funcionamiento del futuro procedimiento de liquidación.
Pregunta ¿Cuándo se hará el cambio de sistema?
Respuesta. Las primeras empresas que elija la TGSS empezarán con la facturación directa en octubre próximo . A partir de ahí, la implantación será progresiva mes a mes y se prevé que el sistema estará completamente implantado en julio de 2015.
P. ¿Qué empresas serán las primeras en incorporarse?
R. Las primeras empresas que elija la TGSS deberán estar inscritas en el Régimen General, tener modo de pago normal, y no contar con empleados públicos.
P.¿Habrá algún periodo de adscripción voluntario?
R. No está previsto. La implantación se llevará a cabo mediante una notificación de obligatoriedad a cada una de las empresas que según vayan siendo seleccionadas para su incorporación al sistema de liquidación directa. Y dicha notificación será telemática mediante notificación electrónica publicada en la Sede Electrónica de la Seguridad Social.
P.¿Cómo se iniciará el nuevo procedimiento de pago?
R. Una vez que el empresario reciba la notificación de que debe incorporarse al nuevo sistema, deberá solicitar a la TGSS, entre los días primero y penúltimo al natural del plazo reglamentario de ingreso, el cálculo de la liquidación de sus trabajadores. La incorporación se producirá a partir del día primero del mes siguiente al que se notifique a la empresa su obligatoriedad de hacerlo
P.¿Como se gestionará el sistema?
R. A través del actual sistema de comunicación electrónica RED.
P.¿Cuándo facturará la Seguridad Social a las empresas las cuotas?
R. Lo hará de oficio entre los días 24 y 28 del plazo reglamentario de ingreso y diariamente a partir de este día y hasta el penúltimo día natural de dicho plazo. No obstante, la TGSS podrá facturar en cualquier momento anterior si así lo pide el empresario.
P.¿Cómo elaborará la Seguridad Social la factura de cotizaciones de la empresa?
R. Utilizará la información que conste en sus bases de datos, la que esté en poder de otros organismos y aquella que deba aportar el empresario. Para facturar, la Seguridad Social deberá tener información suficiente que le permita realizar el cálculo.
P.¿Qué información necesitará enviar la empresa a la TGSS?
R. En condiciones normales, el empresario no deberá enviar información adicional de los trabajadores de la que necesita ahora. Solo deberá comunicar la información no disponible en la TGSS (bases, horas extra etc.). Esta información deberá facilitarse de la forma y tiempo que le diga la Tesorería, según las peculiaridades de cada trabajador, indican fuentes conocedoras del sistema. El resto de información necesaria ya se comunica en el momento del alta de los trabajadores.
P.¿Cómo se enterará el empresario del proceso de facturación antes de las fechas indicadas?
R. Una vez solicitado el cálculo de la liquidación por el empresario y, si la TGSS tiene la información suficiente para hacer el cálculo, emitirá un borrador de la factura para su confirmación por parte de la compañía. Si la TGSS no dispusiera de la información necesaria para el cálculo se lo comunicará al empresario. El empresario podrá, con anterioridad a solicitar esta liquidación, consultar los datos que tiene la TGSS de sus empleados.
P.¿Cuál será la forma de ingreso de la factura?
R. Está previsto que sea de manera no presencial, a través de cargo en cuenta o pago electrónico. Además desaparecen los actuales boletines de cotización.
P.¿Qué deberá cuidar el empresario para liquidar directamente las cuotas de forma adecuada?
R. Según el Ministerio de Empleo le éxito del nuevo procedimiento requerirá fundamentalmente tres pasos:comprobar que la información que envía a la TGSS y la que dispone este organismo de los trabajadores de la empresa es la correcta. En segundo lugar, aconsejan solicitar los primeros días la factura para disponer de más tiempo para solucionar posibles discrepancias con la Administración. Y, en tercer lugar, el empresario deberá también cumplir los plazos de envió de los datos nuevos que se necesiten para hacer la factura.
P.¿Podrán realizarse todos los trámites vía telemática?
REn principio, sí. Desde Empleo indican que el objetivo del nuevo procedimiento es “evitar la personación física en las Administraciones”. No está previsto, sin embargo, que en la primera fase de implantación se puedan realizar actuaciones desde dispositivos móviles (ipad, tablets smartphones etc.). Aunque los técnicos de la Seguridad están trabajando para que esto sea posible en fases posteriores.
P.¿Dónde podrá informarse el empresario del nuevo sistema?
R. En la página web de la TGSS, alojada en la del Ministerio de Empleo y Seguridad Social. Además, preparan información en folleto de papel.

martes, 1 de julio de 2014

Lecciones que The Beatles nos enseñaron sobre los negocios

¿Qué pueden aprender los líderes actuales de cuatro chicos que hace cincuenta años triunfaron en todo el mundo?

El 7 de febrero de 1964 The Beatles hicieron su primera aparición en Estados Unidos, fecha que se conmemora como un acontecimiento histórico. No obstante, la banda procedente de Liverpool ya llevaba casi cinco años haciendo conciertos por Europa, especialmente en Reino Unido y también en Alemania, donde se disparó su fama. A pesar de que su triunfo mundial cuenta ya con medio siglo, algunas de sus decisiones siguen vigentes. 

1. Cultura de la innovación

Tras sus primeras grabaciones siguiendo los estándares de la época, la banda empezó a cuestionar todas las imposiciones de la industria discográfica. Empezando con el álbum Rubber Soul, a finales de 1965, introdujeron nuevas técnicas de sonido, variando las velocidades y los instrumentos tradicionales. 

2. Productos de valor para el cliente
Su principal revolución en el sector de la música fue la introducción del disco de doble cara, en los tiempos en que el disco de 45’ era el formato mayoritario. La banda consiguió grabar una canción en el lado A y otra en el lado B, que además de ofrecer geniales combinaciones, como "Eleanor Rigby" con "Yellow Submarine”, transmitió a los fans un esfuerzo por ofrecer dos canciones al precio de una. 

3. Estrategias de externalización
Juntar diversos artistas no era nada nuevo a mediados de los años 60, pero con The Beatles tomó un nuevo significado, puesto que se registraron actuaciones conjuntas en directo de las que eventualmente podían salir registros para la venta. Así pues, conseguían ampliar y variar el abanico de instrumentos con los que tocaban sin añadir o cambiar miembros del grupo. Entre otros, tocaron con ellos la Orquesta Sympathy Londres, el rockero Eric Clapton o el teclista Nicky Hopkins.

4. Fomento del trabajo en equipo
Más allá de la competición por la autoría de determinadas canciones que aún sigue vigente, The Beatles se centraron en ofrecer la imagen de un equipo unido. Mediante la construcción de una identidad común, la importancia de producir buenos resultados pasó por encima de la propiedad de las aportaciones. Incluso las aportaciones de los técnicos e incluso de los acompañantes en las giras eran bienvenidas y consideradas para las grabaciones de estudio. 

Aunque el malestar entre los componentes acabó con la banda definitivamente en 1970, son muchos los relatos que culpan a una persona externa, Yoko Ono, la mujer de John Lennon, de esa ruptura. Lennon anunció que dejaba la banda para dedicarse a la Plastic Ono Band, y ante su decisión, los demás miembros no tardaron en sacar discos en solitario.

miércoles, 21 de mayo de 2014

La contabilización de los planes de pensiones, tratamiento fiscal y cotizaciones a la seguridad social

El Real Decreto-ley 16/2013, de 20 de diciembre ha modificado el tratamiento de los planes de pensiones que las empresas realizan a sus trabajadores, debiendo de pagar cotizaciones a la seguridad social | Hasta entonces estas aportaciones a los planes de pensiones, se consideran un salario diferido, y aunque se incluian en el IRPF como ingresos, estaban exentas del pago a la Seguridad Social.
Las aportaciones a planes de pensiones y las primas de seguros a nombre de los trabajadores forman por tanto parte de la base de cotización de los empleados y cotizan al 23,60% mientras que para el trabajador el porcentaje es un 4,70%.

Contabilización de los planes de pensiones las empresas

Se regula en la norma de registro y valoración nª 16 del Plan General Contable, la cual señala:
Tendrán la consideración de retribuciones a largo plazo al personal, las prestaciones post-empleo, tales como pensiones y otras prestaciones por jubilación o retiro, así como cualquier otra prestación a largo plazo que suponga una compensación económica a satisfacer con carácter diferido, respecto al momento en el que se presta el servicio. No serán objeto de esta norma las retribuciones basadas en instrumentos de patrimonio a que se refiere la siguiente norma.Las retribuciones a largo plazo al personal tendrán el carácter de aportación definida cuando consistan en contribuciones de carácter predeterminado a una entidad separada –como puede ser una entidad aseguradora o un plan de pensiones–, siempre que la empresa no tenga la obligación legal, contractual o implícita de realizar contribuciones adicionales si la entidad separada no pudiera atender los compromisos asumidos.
Las contribuciones a realizar por retribuciones de aportación definida darán lugar a un pasivo por retribuciones a largo plazo al personal cuando, al cierre del ejercicio, figuren contribuciones devengadas no satisfechas.

Caso de las aportaciones de la empresa a los planes de pensiones de los trabajadores

La empresa abona a una gestora de planes de pensiones externa las cantidades acordadas sin comprometerse a que estas tengan una determinada rentabilidad, dependiendo las percepciones que recibirán los beneficiarios en el futuro de la rentabilidad del fondo.
El apunte contable seria:
Retribuciones a largo plazo mediante sistemas de aportación definida (643)
a remuneraciones mediante sistemas de aportación definida pendientes de pago (466)
En lo relativo al tratamiento fiscal las aportaciones realizadas a los Planes de Pensiones de Empleo son un gasto deducible en la Base Imponible del Impuesto sobre Sociedades y reducen la base imponible del IRPF, por lo que permiten ahorrar impuestos. El ahorro fiscal que esto puede suponer varía entre un mínimo del 24,75 % hasta un máximo del 52%, tipo máximo del IRPF que en algunas comunidades como Andalucía, Asturias y Cataluña puede llegar al 56%.

Caso de aportaciones de la empresa al plan de pensiones del autónomo

Es un caso similar al pago de la cuota de autónomos a la seguridad social, siendo este un gasto particular del empresario. Si se incluyen dentro de la empresa como gasto, se registraran en la cuenta 643 considerándose un salario en especie, siendo entonces un gasto deducible pero aumentando las retenciones por IRPF.

viernes, 28 de marzo de 2014

¿Cómo sacar el máximo partido a la tarifa plana de 100 euros?

La norma establece una cuantía fija de 100 euros al mes durante 2 años en las cotizaciones empresariales por contingencias comunes para todos los nuevos contratos indefinidos que se generen desde el 25 de febrero (tiene carácter retroactivo) hasta el 31 de diciembre de 2014 | Eso sí, la medida establece como condición necesaria la creación de empleo neto, es decir, que se produzca un aumento de plantilla en la compañía.
El empresario también podrá acogerse a esta tarifa en el caso de que convierta uncontrato temporal en indefinido. También en este caso impera la condición de generar empleo neto. Esto significa que en el supuesto de que un trabajador temporal se convierta en fijo, el puesto que queda “vacío” deberá ser cubierto por otro empleado.
Otra de las claves de la norma está en que se establecen tres tramos de tarifa que van desde los 50 a 100 euros y que dependen de la jornada del empleado. Así, la cotización por trabajador será de 100 euros en el caso que trabaje a jornada completa, de 75 euros para cuando trabaje el 75% de la jornada y de 50 euros para los contratos a tiempo parcial (cuatro horas).
El Gobierno establece también otra excepción para las microempresas y autónomos. Estas categorías podrán beneficiarse de una una reducción adicional del 50% de la cotización de los trabajadores durante el tercer año del contrato.
Pero la creación de empleo neto no es el único requisito que tendrán que cumplir las empresas que quieran acogerse a esta medida:
  • Despidos: no se pueden haber realizado despidos declarados improcedentes en los 6 meses previos al momento que se realice la contratación. Este requisito se establece a partir de los despidos realizados después del pasado 25 de febrero.
  • Al corriente de pago: el empresario debe estar al corriente de sus obligaciones tributarias y con la Seguridad Social desde el momento del alta y durante los siguientes 24 meses.
  • No haber cometido fraude: las compañías no deben haber sido excluidas del acceso a beneficios de programas de empleo por haber cometido infracciones graves o muy graves en la normativa laboral. Se incluyen compañías del mismo grupo empresarial.
  • Mantener el empleo durante 3 años: de no ser así, se deberá reintegrar, total o parcialmente, la cuantía por la que se ha beneficiado el empresario. Si incumple en el primer año deberá devolver la totalidad, si lo hace el segundo año, el 50%, y si despide al trabajador en el tercer año, el 33%. Quedan excluidos de penalización los cierres de empresa o los casos en los que ésta se vea inmersa en un proceso concursal. También quedan excluidos los casos en los que se trate de despidos procedentes.
  • Contratos que quedan excluidos: personas bajo relaciones laborales de carácter especial (alta dirección, servicios del hogar familiar, deportistas profesionales…), personal al servicio del sector público y familiares del empresario o de quienes tengan el control empresarial.
Las últimas medidas del Gobierno en cuanto a las cotizaciones salariales “son un tanto desconcertantes porque primero entra en vigor la cotización social a las retribuciones salariales en especie, que supone un coste adicional para la empresa del 30%, y después, sacan la tarifa plana que sí supone un ahorro para el empresario”, explica Susana Torres, de la consultora Alma Consulting Group,

¿CUÁNTO AHORRARÁN LAS EMPRESAS?

Hasta ahora, la empresa tenía que pagar el 23,6% de la base de cotización del trabajador en concepto de contingencias comunes. Por ejemplo, el empresario que tenía contratado un trabajador con una base de cotización de 18.000 euros al año pagaría con el sistema antiguo cerca de 4.300 euros al año. Con la nueva normativa, sólo pagará 1.200 euros al año (100 euros cada mes) lo que le supondrá un ahorro de 3.100 euros al año.
En este sentido, Susana Torres explica que serán los empresarios que contraten a trabajadores con cualificación alta y salarios elevados los que obtendrán un mayor descuento en las cotizaciones con la tarifa plana. Pero la experta también recomienda al empleador que valore muy bien si una vez pasados los dos años de reducciones en las cuotas “podrá hacerse cargo de la plantilla contratada a un coste muy superior”, sabiendo que hay mantener el empleo un año más.
El propietario de la empresa tendrá que tener en cuenta también que, en el caso de los trabajadores cualificados, sus contratos tienen un periodo de prueba de 6 meses en los que podría prescindir de ellos sin devolver nada de lo que se ha ahorrado,siempre que lo sustituya por otro trabajador. Tampoco tendrá que devolver los beneficios fiscales si llega a un acuerdo con el trabajador o el empleado se prejubila. Y es que para que le reclamen ese beneficio tiene que tratarse de un despido improcedente judicialmente declarado.
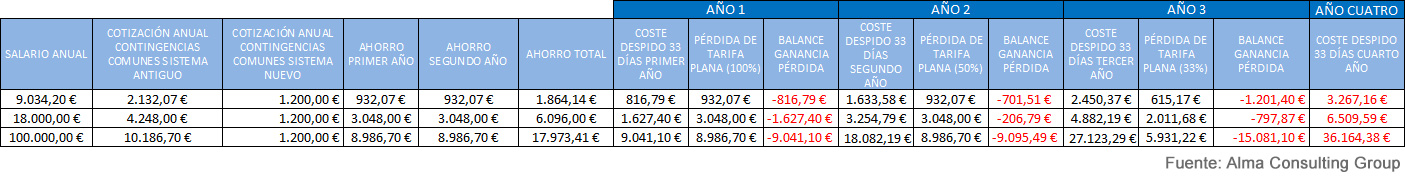
Según se observa en el gráfico siguiente, cuanto más ahorra el empresario es contratando trabajadores con sueldos de 100.000 euros anuales, ya que evita gastarse 17.973 euros. En el caso del salario mínimo, 9.034 euros al año, el empresario sólo ahorraría 1.846 euros.
En el caso de que la compañía tenga de despedir al trabajador el cuarto año, tampoco le interesa acogerse a la tarifa plana, ya que no sería rentable en ninguno de los tres ejemplos. Eso sí, en el caso de las rentas medias (18.000 euros al año), la diferencia entre una de las dos opciones sería mínima, por lo que si la empresa no está segura de poder mantener al trabajador más de cuatro años lo más recomendable es que contrate a un empleado con un sueldo de estas características.

lunes, 24 de marzo de 2014

Empleo facturará las cuotas de trabajadores directamente a las empresas

El Ministerio de Empleo ha remitido este lunes a los agentes sociales un anteproyecto de Ley que modifica el modo en el que las empresas liquidan las cuotas sociales de sus empleados | En cuanto el nuevo sistema entre en vigor, será la Seguridad Social quien facture directamente las cuotas que mensualmente abonan 1,3 millones de sociedades por las cotizaciones de 13 millones de trabajadores | El Gobierno justifica el cambio para mejorar la gestión recaudatoria, simplificar los trámites y reducir los costes y cargas administrativas.
El nuevo sistema sustituirá al tradicional modelo de autoliquidación. Tras el cambio, la Tesorería General de la Seguridad Social será la que realice un cálculo individualizado de la cotización correspondiente a cada trabajador. Para ello, utilizará los datos que ya tenga, los disponibles en otros organismos como las mutuas y requerirá a las empresas información como salarios, bases de cotización, porcentaje de tiempo parcial de los contratos u horas extraordinarias.
Con este nuevo sistema, se simplifica el cumplimiento de la obligación de cotizar, lo que supone una “reducción de las cargas administrativas”, así como un ahorro en los costes para la propia Seguridad Social al “optimizar sus recursos humanos y económicos”, ya que el trámite se realiza de manera electrónica, indica el texto del anteproyecto. Pero, sobre todo, busca conseguir una “mayor efectividad en el control” de las cuotas y atajar los fraudes por aplicación indebida de beneficios en la cotización y compensaciones por el pago de prestaciones de incapacidad temporal, entre otras cosas.
Aunque es difícil cuantificar el impacto que tendrá este nuevo sistema, la Seguridad Social prevé un incremento de la recaudación de al menos 171,22 millones de euros, al detectar cotizaciones inferiores por desempleo (143,68 millones con una hipótesis conservadora) y evitar bonificaciones y deducciones indebidas (27,54 millones).

MENOS CARGAS ADMINISTRATIVAS

Asimismo, la implantación de este sistema llevará aparejada una reducción de cargas administrativas, al generar una reducción de los trámites a realizar y de la frecuencia en la comunicación de datos, una supresión de duplicidades, una interconexión de fuentes de datos y un mayor control de la cotización. Así, las empresas se beneficiarán de menores cargas administrativas, lo que se traducirá en un ahorro de 63,47 millones de euros, según datos de la memoria del análisis del anteproyecto.
La CEOE y los sindicatos UGT y CC OO tienen un  plazo de quince días para estudiar el anteproyecto de Ley sobre el nuevo sistema de liquidación de cuotas a la Seguridad Social, que ya se está aplicando de manera experimental en más de 300 empresas y cuya implantación total estará finalizada después del verano, según fuentes del Gobierno.
En un principio, su aplicación coincidirá en el tiempo con el actual modelo de autoliquidación de cuotas, así como con el sistema de liquidación simplificada que utilizan los trabajadores del Régimen Especial de Trabajadores Autónomos (RETA), de los Trabajadores del Mar, de los Empleados del Hogar y de los Trabajadores Agrarios.
En principio, está previsto que sea la Tesorería General de la Seguridad Social la que efectúe la gestión liquidatoria y recaudatoria, si bien en el anteproyecto se abre la posibilidad de habilitar para ello a otras administraciones públicas o a entidades particulares, en éste último caso, mediante un concierto de carácter “temporal” y con previa autorización del Consejo de Ministros.

martes, 11 de marzo de 2014

El Gobierno aprueba la tarifa plana para contratos fijos, con tres tramos de ayuda: 100, 75 y 50 euros


Estará en vigor hasta finales de año y de la medida podrán beneficiarse también las empresas que hayan despedido antes del 25 de febrero
MADRID, 28 Feb. (EUROPA PRESS) -  El Consejo de Ministros ha aprobado este viernes el Real Decreto-ley que regula la ‘tarifa plana’ en las cotizaciones empresariales por contingencias comunes para todos los nuevos contratos indefinidos, tal y como anunció el presidente del Gobierno, Mariano Rajoy, en el Debate sobre el estado de la Nación.
Sin embargo, la norma aprobada hoy incluye algunas novedades respecto a lo avanzado por el presidente. Así, la ‘tarifa plana’ contará con tres tramos, dependiendo de la duración de la jornada. Será de 100 euros al mes para contrataciones a tiempo completo, de 75 euros cuando el trabajador cuente con un empleo a tiempo parcial del 75% de la jornada completa, y de 50 euros para contratos a media jornada. En el caso del empleo a tiempo parcial, esta iniciativa no afectará a las cotizaciones de las horas extraordinarias y complementarias.
La medida entrará en vigor para los contratos firmados desde el 25 de febrero de este año hasta el 31 de diciembre de 2014. No obstante, fuentes del Ministerio de Empleo indicaron que podrá prorrogarse si a la vista de los resultados se considera adecuado.
Mediante esta medida, vigente a partir del pasado martes, cualquier empresa y autónomo que contrate a un trabajador de manera indefinida pagará esa tarifa reducida en cotizaciones por contingencias comunes durante los dos primeros años, siempre y cuando esta nueva contratación se traduzca en creación de empleo neto, es decir, en un aumento de la plantilla, y que se mantenga el nivel de empleo indefinido durante los tres años siguientes.
De hecho, si un trabajador se fuera voluntariamente de la empresa y en caso de fallecimiento o de jubilación, dicho puesto deberá ser cubierto por otro empleado. Quedan excluidos de penalización los cierres de empresa o los casos en los que ésta se vea inmersa en un proceso concursal.
Para evitar un efecto escalón una vez transcurridos los dos primeros años desde la firma del contrato, sujetos a esta reducción, las empresas de menos de 10 trabajadores contarán con una reducción de cuotas del 50% por contingencias comunes durante el tercer año.
REINTEGRO TOTAL O PARCIAL SI SE INCUMPLEN REQUISITOS.
En el caso de rescindir el contrato antes de tres años, las empresas deberán reintegrar todos los beneficios aplicados, total o parcialmente. Así, según ha explicado la ministra de Empleo, Fátima Báñez, en la rueda de prensa posterior al Consejo de Ministros, si la empresa incumple durante el primer año deberá reintegrar la totalidad de lo que se ahorrado con la ‘tarifa plana’; si incumple en el segundo año deberá devolver el 50%, y si el incumplimiento se realiza en el tercer año, tendrá que reintegrar el 33%.
También ha precisado que para beneficiarse de la ‘tarifa plana’, la empresa no puede haber realizado despidos colectivos ni individuales declarados improcedentes seis meses antes de la celebración de los nuevos contratos.
No obstante, ha indicado que, para no perjudicar a las empresas que por causa de la crisis hayan tenido que despedir a trabajadores antes de conocerse esta medida, dicho periodo de seis meses no empezará a contar hasta el 25 de febrero de este año. En definitiva, las empresas que hayan realizado despidos improcedentes antes del 25 de febrero podrán beneficiarse de esta medida.
La medida implicará un ahorro al empleador cercano al 75% en la cotización por contingencias comunes. Para un sueldo bruto anual de 20.000 euros, esta ‘tarifa plana’ ahorrará a las empresas 3.520 euros anuales, es decir, unos 7.040 euros en dos años. Las empresas de menos de 10 trabajadores, a las que se les aplicará una reducción del 50% en las cotizaciones durante el tercer año del contrato, se ahorrarán en total unos 9.300 euros.
La ‘tarifa plana’ medida queda excluida en las administraciones públicas, así como en los regímenes del Hogar y el Agrario, por contar ya con cotizaciones ya más reducidas que en el Régimen General y cuenta además con otras deducciones y bonificaciones. Asimismo, se encuentran en pleno régimen transitorio.
También quedan excluidas la relaciones laborales de carácter especial, como es el caso de artistas de espectáculos públicos, deportistas profesionales o estibadores. Del mismo modo, esta medida no será de aplicación en el caso de contratación de familiares, salvo en el caso de los autónomos que contraten a familiares menores de 30 años.
SE PODRÁ APLICAR A CONVERSIONES SI SE CONTRATA A OTRO TRABAJADOR.
En el apartado de requisitos, las empresas beneficiarias deberán estar al corriente de sus pagos con Hacienda y la Seguridad Social, de forma que con un sólo mes de impago supondría la devolución de las cuantías ahorradas con su debido recargo y pago de intereses.
Asimismo, esta ‘tarifa plana’ será incompatible con otras bonificaciones sobre el mismo contrato, y sólo se podrá aplicar a conversiones de contratos temporales a indefinidos si ello va a aparejado de otra contratación, indefinida o temporal, que suponga creación neta de empleo.
Del mismo modo, no podrán acceder a esta ayuda los que hayan sido excluidos al acceso a otro tipo de bonificaciones por infracciones graves o muy graves contempladas por la legislación.
Esta medida no afectará a la protección social de los trabajadores, que se estimará sobre la base de cotización que tenga el trabajador. Además, llevará aparejadas exigencias de control por parte de la Inspección de Trabajo y de la Tesorería de la Seguridad Social, según fuentes de Empleo.
El Ministerio cree que la ‘tarifa plana’ supondrá mayores ingresos para el sistema al implicar empleo neto y, por tanto, un mayor nivel de cotizantes, que además pagarán IRPF. Como aumentará el consumo, Báñez ha destacado que también se incrementará la recaudación por IVA. En definitiva, la ministra ha indicado que, del análisis que está realizando con el Ministerio de Economía y Competitividad, se concluye que esta medida no tendrá un impacto negativo en las arcas públicas.
“Son ventajas para el empresario, para los autónomos pero también son garantías para el trabajador, porque seguirá percibiendo todas las prestaciones sociales presentes y futuras con todas las garantías”, ha subrayado Báñez.

Las cinco grandes medidas económicas

La tarifa plana de 100 euros en cotizaciones sociales y las rebajas del IRPF son los principales anuncios del Debate sobre el Estado de la Nación | Pero hay más.
El presidente del Gobierno, Mariano Rajoy, anunció durante el Debate sobre el Estado de la Nación celebrado este martes una serie de medidas económicas y fiscales destinadas a impulsar la actividad económica. A continuación, se resumen los principales anuncios efectuados por Rajoy en dicha materia.

1. TARIFA PLANA DE COTIZACIONES SOCIALES

  • Aprobación de una tarifa plana de 100 euros para la contratación indefinida de nuevos trabajadores.
  • Las empresas o autónomos que quieran contratar un nuevo trabajador de forma estable sólo cotizarán a la Seguridad Social (por contingencias comunes) 100 euros al mes, durante los primeros 24 meses.
  • Se podrán beneficiar de esta medida todas las empresas y autónomos, independientemente de su tamaño, por la contratación estable de un nuevo trabajador, independientemente de su edad. Esta reducción será aplicable desde el día de hoy, 25 de febrero.
  • La reducción supondrá un ahorro para el empleador del entorno del 75% de la cotización por contingencias comunes, que se limitará a 100 euros al mes (1.200 euros anuales). Esta medida, aplicada a un sueldo bruto anual medio de 20.000 euros, implica que el empleador se ahorrará 3.520 euros anuales de cotización a la Seguridad Social por cada empleo nuevo creado.
  • El empleador estará obligado a mantener el empleo durante el período de aplicación de la reducción, porque se trata de un impulso a la creación de empleo neto.
  • A su vez, no habrá podido realizar despidos colectivos ni despidos individuales que sean declarados improcedentes en los seis meses anteriores a la celebración de los nuevos contratos y deberá estar al corriente de sus obligaciones tributarias y con la Seguridad Social.
  • La regulación no afecta a la aportación del trabajador ni a la aportación empresarial por el resto de contingencias (desempleo, FOGASA y Formación profesional), respecto de las cuales se aplicarán las reglas ya vigentes de cotización. Tampoco tendrá impacto en la cuantía de las prestaciones económicas a las que puedan tener derecho los trabajadores, que se calcularán aplicando el importe íntegro de la base de cotización.

2. REBAJA DEL IRPF

  • Unos 12 millones de declarantes del IRPF se verán beneficiados por la rebaja del impuesto que el Gobierno enviará al Parlamento el próximo mes de junio.
  • Algo más de 7 millones de contribuyentes se quedarán fuera de esta medida y, previsiblemente, tendrán que esperar a años sucesivos para ver una rebaja de su cuota fiscal.
  • Durante el Debate sobre el estado de la Nación, Rajoy indicó que el nuevo IRPF aliviará la carga fiscal para las rentas medias y bajas, lo que beneficiará a estos 12 millones de asalariados.
  • Dentro de este colectivo, quienes ganen menos de 12.000 euros al año no pagarán IRPF a partir de 2015.
  • Según el ministro de Hacienda y Administraciones Públicas, Cristóbal Montoro, la medida afectará a cerca de 1,5 millones de asalariados, que son los que obtienen rentas por debajo de 12.000 euros anuales.
  • Sólo podrán beneficiarse los contribuyentes del IRPF con rendimientos del trabajo, nunca por rentas del capital o por ingresos procedentes de otras actividades.
  • Por otro lado, Rajoy adelantó un incremento “significativo” de los mínimos personales por hijos y para ascendientes y discapacitados dependientes de la unidad familiar, lo que, en su opinión, obedece a que la reforma, además de estimular el crecimiento, también pretende mejorar la cohesión social.
  • Actualmente, el mínimo personal en el IRPF es de 5.151 euros, que se incrementa en 918 euros para los mayores de 65 años y en otros 1.122 euros cuando se tienen más de 75 años. Por su parte, los mínimos por descendientes menores de 25 años o discapacitados van entre los 1.836 euros para el primer hijo hasta los 4.182 euros para el cuarto hijo y siguientes.

3. FORMACIÓN PARA EL EMPLEO

  • El presidente del Gobierno también ha anunciado una reforma integral del modelo de formación profesional para el empleo, con el objeto de responder de forma efectiva a las necesidades reales del tejido productivo y a la mejora de la capacitación de los trabajadores.
  • El nuevo modelo, reformado en el marco del diálogo social con los interlocutores sociales, se regirá por los principios de transparencia y libre concurrencia. El sistema estará sometido a una evaluación permanente de los resultados para garantizar que cumple con sus objetivos para impulsar el acceso, de mantenimiento y de retorno al empleo. Por eso desarrollará un papel esencial en la nueva Estrategia de Activación para el Empleo.
  • Además, en el ámbito de la intermediación, dicha Estrategia de Activación para el Empleo contará con instrumentos novedosos, como el Acuerdo Marco de colaboración con agencias privadas de colocación o el Portal Único de Empleo que se pondrá en marcha en colaboración con las Comunidades Autónomas en el mes de abril.

4. FINANCIACIÓN EMPRESARIAL

  • El Consejo de Ministros de este viernes aprobará un paquete de leyes de fomento de la financiación para mejorar la liquidez empresarial y fortalecer la financiación no bancaria para pymes.
  • Entre otras medidas, se establecerá una obligación de preaviso de las entidades financieras, de, al menos, tres meses, cuando se vaya a cancelar o reducir notablemente la financiación de las pymes.
  • Asimismo, las empresas tendrán derecho a conocer la información crediticia que tienen las entidades sobre ellas, para corregir los errores que éstas tengan, que perjudiquen su imagen de solvencia y dificulten su acceso al crédito.
  • Se mejorará el régimen de emisión de obligaciones, de titulizaciones y de inversores institucionales, para fomentar vías de financiación no bancaria.
  • Puesta en marcha de la llamada “Ley Ascensor”, que articula procedimientos reglados para que una empresa que va ganando tamaño pueda ir accediendo a formas de financiación cada vez más sofisticadas, desde fondos de inversión, pasando por el Mercado Alternativo Bursátil, hasta llegar a la Bolsa.
  • También se modificará la legislación de capital riesgo para, entre otras novedades, crear una nueva forma de inversión, el capital riesgo-PYME, con grandes ventajas desde el punto de vista financiero para los inversores.
  • Además, como gran novedad en este programa de fomento de la financiación, se incluirá una reforma de la normativa concursal, para facilitar que las empresas con viabilidad reestructuren su deuda cuanto antes y se rehagan. Se favorecerá así que alcancen acuerdos concursales y puedan convertir deuda en capital social. De este modo, se permitirá un intenso desapalancamiento de las empresas con viabilidad.

5. APOYO A LAS EXPORTACIONES

  • Este mismo viernes el Consejo de Ministros aprobará también el Plan Estratégico de Internacionalización de la Economía Española 2014-2015, en el que se articulan los recursos públicos de apoyo a las empresas en el exterior, con el objetivo de que adquieran la mayor eficiencia posible.
  • Este Plan tendrá una especial incidencia en la mejora del clima de negocios para las inversiones de las empresas en España, el apoyo a los nuevos sectores de exportación y la potenciación de los mercados en los que todavía es insuficiente la presencia de empresas españolas.

jueves, 20 de febrero de 2014

¿Podemos dejar de entregar ticket restaurante a los empleados tras la medida que obliga a cotizar por ellos a la Seguridad Social?

PREGUNTA:
Nuestra empresa entrega ticket restaurante a los empleados de varios departamentos desde hace años. Debido a que ahora hay que cotizar íntegramente por los tickets a la Seguridad Social, nos supone un sobrecoste anual importante que no podemos asumir. ¿Podemos dejar de abonar, o reducir, el importe de los tickets?

RESPUESTA:

Efectivamente, con efectos desde el 22 de diciembre de 2013, hay que cotizar íntegramente a la Seguridad Social por los ticket restaurante (se aplica lo mismo en el caso de ofrecer un servicio de comedor o cantina en la empresa). Si su empresa lleva tiempo entregando estos tickets y cuando empezó a hacerlo no pactó con los trabajadores que su entrega se trataba de una concesión puntual, que quedaba sujeta a la existencia de unas condiciones o requisitos determinados, o que se revisaría anualmente su concesión o que se reservaba su derecho a retirarlos si las circunstancias lo aconsejaban, no podrá dejar de dárselos unilateralmente a sus empleados. 

Para poder llevar a cabo esta medida -ya se trate de reducir a la baja el importe del ticket (por ejemplo, si son de 9 euros bajarlos a 6) o bien directamente de dejar de entregarlos- tendrá que recurrir al procedimiento de modificación sustancial de las condiciones de trabajo. 

Si se trata de una modificación de carácter colectivo (cuando afecta a 10 ó más trabajadores en plantillas de menos de 100 trabajadores, al 10% o más si la plantilla es de entre 100 y 300 trabajadores o a 30 ó más trabajadores si la plantilla es superior a 300 trabajadores), deberá abrir un periodo de negociación con los representantes de los trabajadores. 

Lo primero que deberá hacer es comunicar a los trabajadores de manera fehaciente su intención de iniciar el procedimiento de modificación sustancial y éstos tienen un máximo de siete días para constituir la denominada comisión negociadora (15 días en el caso de centros de trabajo que no cuenten con representantes de los trabajadores). Una vez transcurrido este plazo, se haya constituido o no la comisión negociadora, se abrirá el periodo de consultas, cuya duración será no superior a 15 días (salvo acuerdo entre las partes para prorrogarlo).

Finalizado el periodo de consultas, su empresa podrá llevar a cabo la modificación, aunque si sus trabajadores no están de acuerdo podrán impugnar judicialmente la medida o bien solicitar la extinción indemnizada de su contrato de trabajo (20 días de salario por año trabajado, con un máximo de nueve mensualidades). www.asesoriza.com

miércoles, 5 de febrero de 2014

Se amplia hasta el 31 de mayo el plazo para que las empresas regularicen la cotización de las retribuciones en especie

   La Tesorería General de la Seguridad Social ha elaborado una Resolución por la que se amplia el plazo “para la liquidación e ingreso de la cotización correspondiente a las primeras mensualidades afectadas” por la modificación recogida en el Real Decreto Ley 16/2013, de 20 de diciembre.
El objetivo de la Resolución es facilitar a las empresas este trámite al contar con dos meses más para ponerse al día con las cotizaciones por los conceptos salariales variables y normalizar las nóminas de los trabajadores.
 
El Congreso de los Diputados convalidó ayer el Real Decreto-Ley de mejora de la contratación estable y la empleabilidad de los trabajadores en el que se incluye la homogenización de la normativa reguladora de las bases de cotización con la relativa a los conceptos incluidos y excluidos a efectos del Impuesto sobre la Renta de las Personas Físicas (IRPF).
Durante la convalidación, la ministra de Empleo y Seguridad Social, Fátima Báñez,  explicó que la medida va dirigida a garantizar que las bases de cotización responden a las retribuciones realmente percibidas y que existe un tratamiento homogéneo de los conceptos incluidos y excluidos en el IRPF. (LaMoncloa)

viernes, 31 de enero de 2014

Novedades legislativas en materia Laboral y de Seguridad Social 2013-2014

   El objeto de la presente nota informativa es informar sobre las novedades legislativas en materia laboral y de Seguridad Social introducidas por la Ley 22/2013, de 23 de diciembre de Presupuestos Generales del Estado para el año 2014 y por el Real Decreto Ley 16/2013 de 20 de diciembre, de medidas para favorecer la contratación estable y mejorar la empleabilidad de los trabajadores.
Por Raúl Rojas. Socio del Área Laboral de ECIJA y Alfonso Autuori. Responsable del Área Laboral de ECIJA en Barcelona
1) Novedades Introducidas por la Ley de Presupuestos Generales del Estado para el año 2014:
a) Supresión de la cobertura del FOGASA en despidos efectuados por  empresas de menos de 25 trabajadores
En primer lugar, una de las novedades más importantes introducidas por la Ley de Presupuestos Generales del Estado para el año 2014 es la supresión de la Cobertura del FOGASA en aquellos supuestos de extinción de contratos indefinidos en empresas de menos de 25 trabajadores cuando se alegaban causas económicas, técnicas, organizativas y de producción o las establecidas en el artículo 64 de la Ley Concursal. Con efectos de 1 de enero de 2014 y vigencia indefinida, se suprime el apartado 8 del artículo 33 del Estatuto de los Trabajadores.
De esta manera, desaparece la cobertura de ocho días de salario por año de servicio sobre el total de la indemnización que correspondía cuando se alegaban estas causas, siempre que el despido no fuese declarado improcedente, en cuyo caso el abono total de la indemnización correspondía íntegramente al empresario.

Este cambio implica un significativo aumento del coste para las pequeñas empresas que quieran acometer medidas de restructuración que impliquen la reducción de sus plantillas.

b)    Pensiones públicas

Se establece la revalorización de las pensiones contributivas abonadas por la Seguridad Social, así como las de Clases Pasivas del Estado para el año 2014 en un 0,25%, siendo de aplicación la Ley 23/2013 de 23 de diciembre, reguladora del Factor de Sostenibilidad y del índice de Revalorización del Sistema de Pensiones de la Seguridad Social, el Real Decreto 1045/2013, de 27 de diciembre, sobre revalorización de las pensiones del sistema de la Seguridad Social y de otras prestaciones sociales públicas para el ejercicio 2014 y el Real Decreto 1043/2013, de 27 de diciembre, sobre revalorización y complementos de pensiones de clases pasivas para el año 2014.

Por otro lado se establece un Importe máximo en el incremento de las pensiones públicas que no podrá suponer un valor integro anual superior a 35.762,86 euros lo que supone un límite de 2.554,49 euros mensuales.

Respecto de la cuantía de las pensiones de jubilación e invalidez en su modalidad no contributiva, se fija en 5.122,60 euros íntegros anuales.

c)     Cotizaciones sociales

El tope máximo de la base de cotización en cada uno de los Regímenes de la Seguridad Social que lo tengan establecido, queda fijado, a partir de 1 de enero de 2014, en la cuantía de 3.597,00 euros mensuales, lo que significa un aumento del 5% respecto al límite máximo del ejercicio 2013. No varía, en cambio, el  tope mínimo e ya que sigue fijado  en el importe del salario mínimo interprofesional incrementado en un sexto tal y como viene establecido en el Art. 16.2 de la Ley General de la Seguridad Social.

Los tipos de cotización se mantienen inalterados respecto al ejercicio 2013, esto es, 23,6% a cargo de la empresa y 4,7% a cargo del trabajador.

Se mantiene la reducción del 50% en la cotización empresarial por contingencias comunes en los supuestos de cambio de puesto de trabajo por riesgo durante el embarazo o durante la lactancia natural, así como en los supuestos de enfermedad profesional.

Las empresas que coticen por la contingencia de formación profesional  dispondrán de un crédito para la formación de sus trabajadores de acuerdo con lo establecido en el capítulo II del Real Decreto 395/2007, de 23 de marzo, por el que se regula el subsistema de formación profesional para el empleo, que resultará  de aplicar la cuantía ingresada por la empresa en concepto de formación profesional durante el año 2013 el porcentaje de bonificación que varía en función del número de trabajadores de la empresa:
·         Empresas de 6 a 9 trabajadores: 100 por ciento.
·         De 10 a 49 trabajadores: 75 por ciento.
·         De 50 a 249 trabajadores: 60 por ciento.
·         De 250 o más trabajadores: 50 por ciento.

En cuanto a los colectivos bonificables, se mantiene la reducción del 50% en las cuotas empresariales por contingencias comunes en aquellos supuestos de cambio de puesto de trabajo por razón de riesgos por embarazo, lactancia o enfermedad profesional, bonificación que se aplicará por el periodo que dure el cambio de puesto de trabajo.

d) Trabajadores autónomos.
Con efectos desde el 1 de enero de 2014, la base mínima de cotización de los trabajadores autónomos incluidos en el RETA (tanto autónomos como societarios) y que tengan contratados a 10 o más trabajadores por cuenta ajena, pasa a ser la misma del Grupo 1 de cotización del Régimen General (que para el 2014 es de 1.051,50 €).
Quedan exceptuados de esta base mínima obligatoria, durante los 12 primeros meses de su actividad, los autónomos que se hayan dado de alta por primera vez en el RETA.

e) IPREM

El IPREM queda fijado en los mismos términos que los dos ejercicios anteriores:

·         IPREM diario: 17,75 euros.
·         IPREM mensual: 532,51 euros.
·         IPREM anual: 6.390,13 euros.

En aquellos casos en que la referencia al SMI ha sido sustituida por la referencia al IPREM, la cuantía anual de este último será de 7.455,14 euros cuando las normas se refieran al SMI en cómputo anual, salvo que expresamente excluyeran las pagas extraordinarias, cuya cuantía en este caso será de 6.390,13 euros.

f) Colaboración Obligatoria con la Seguridad Social


Se establece una nueva redacción del apartado 2 del artículo 77 de la Ley General de la Seguridad Social donde se explicita qué ha de entenderse por colaboración obligatoria en el pago de prestaciones y se establece el deber de la empresa de comunicar a la Entidad Gestora, a través de los medios electrónicos, informáticos o telemáticos establecidos, los datos de obligación de la misma requeridos en el parte médico de baja, pudiendo el Ministerio suspender o dejar sin efecto la colaboración obligatoria cuando la empresa incumpla las obligaciones establecidas.


2)            Novedades introducidas por el Real Decreto Ley 16/2013  de 20 de diciembre, de medidas para favorecer la contratación estable y mejorar la empleabilidad de los trabajadores:

a)    Contrato a tiempo parcial

Una de las principales finalidades del Real Decreto Ley 16/2013, es la de potenciar la contratación a tiempo parcial, de tal manera que a través de dicho Real Decreto se ha simplificado su régimen jurídico.

El artículo uno ha introducido diversas modificaciones en los apartados 4 y 5 del artículo 12 del Estatuto de los Trabajadores que regula el contrato a tiempo parcial, tal y como procedemos a resumir a continuación:

·         El contrato de trabajo a tiempo parcial tendrá que seguir formalizándose por escrito, si bien se ha eliminado cualquier referencia al modelo oficial de acuerdo con la simplificación administrativa de los contratos de trabajo tal y como señalaremos después.
·         En el contrato deberán figurar el número de horas ordinarias de trabajo al día, a la semana, al mes o al año contratadas y su forma de distribución según lo previsto en convenio colectivo, según la modificación operada al respecto.
·         Se ha eliminado la posibilidad de que los trabajadores contratados a tiempo parcial puedan realizar horas extraordinarias, salvo en los casos previstos en el artículo 35.3 del ET (prevenir o reparar siniestros y otros daños extraordinarios y urgentes)
·         Se ha modificado el régimen de las horas complementarias, estableciendo una distinción entre “horas complementarias pactadas” y “horas complementarias voluntarias”. Las primeras serán de realización obligatoria para el trabajador cuando hubiera firmado el preceptivo pacto, y las voluntarias, que únicamente podrán ser ofrecidas por la empresa a aquellos trabajadores con contratos a tiempo parcial de duración indefinida y que son de realización voluntaria para el trabajador.

b)    Periodo de prueba

Se produce la reducción del periodo de prueba a un mes en los contratos de duración determinada previstos en el artículo 15 del Estatuto de los Trabajadores siempre que no se concierten por un periodo superior a 6 meses, salvo que disponga otra cosa el Convenio Colectivo de aplicación.

A este respecto, se han introducido nuevas situaciones que provocan la interrupción del periodo de prueba: situaciones de riesgo durante el embarazo y la lactancia, y la paternidad que se unen a las situaciones ya previstas en la anterior redacción del artículo 14.3 del Estatuto de los trabajadores (incapacidad temporal, maternidad, y adopción o acogimiento).

c)     Distribución irregular de la jornada

Se ha introducido el régimen de compensación de las diferencias de horas, por exceso o por defecto, en aquellas empresas que opten por la distribución irregular de la jornada, de tal manera que en aquellos casos, para su compensación habrá de estarse a lo establecido por el Convenio Colectivo y en caso de no preverse nada al respecto en sede convencional, a lo acordado entre la empresa y los representantes de los trabajadores, y estableciéndose que en defecto de pacto las diferencias se deberán compensar en el plazo de doce meses desde que aquellas se hubieran producido.

Se mantiene el porcentaje de distribución irregular de la jornada que el empresario puede realizar de manera irregular a lo largo del año en el diez por ciento de la jornada de trabajo.

d)    Reducción de jornada por cuidado de un menor

Se amplia, desde los 8 hasta los 12 años la edad del menor cuya guarda legal puede justificar una reducción de la jornada del trabajo diario, con disminución proporcional del salario, con la intención de facilitar la conciliación de la vida familiar y profesional.

e)    Contrato de apoyo a los emprendedores

Se pretende impulsar por las PYMES el uso del contrato de apoyo a los emprendedores con la introducción de la posibilidad de concertar dicho contrato a tiempo parcial, tal y como señala el preámbulo del Real Decreto Ley 16/2013, que establece que “la reforma del contrato de trabajo por tiempo indefinido de apoyo a los emprendedores con el fin de que pueda también celebrarse a tiempo parcial, supone estimular la contratación estable a tiempo parcial por parte de las PYMES, al poder beneficiarse de los incentivos asociados a dicho contrato”.

Por ello, se ha eliminado la exigencia de que dicho contrato tenga que ser celebrado a tiempo completo, posibilitando su celebración a tiempo parcial, de tal manera que los incentivos fiscales y bonificaciones se disfrutarán de modo proporcional a la jornada de trabajo pactada en el contrato.

f)     Contratos de trabajo en prácticas por las empresas de trabajo temporal

Las empresas de trabajo temporal podrán ceder a empresas usuarias trabajadores contratados bajo la modalidad de contrato de trabajo en prácticas, uniéndose así a la posibilidad que ya contaban las ETTS de ceder a empresas usuarias trabajadores contratados con un contrato de formación y aprendizaje, y todo ello por “la necesidad extraordinaria y urgente de encontrar fórmulas para aumentar las contrataciones, sobre todo, de jóvenes en este caso cualificados pero sin experiencia asociada a dicha cualificación”.

Por otro lado, modifica la Ley 3/2012, de 6 de julio, para extender las bonificaciones por transformación en indefinidos de contratos en prácticas a las empresas usuarias que, sin solución de continuidad, concierten un contrato de trabajo por tiempo indefinido con trabajadores en prácticas cedidos por una empresa de trabajo temporal.

g)    Contrato a tiempo parcial con vinculación formativa

El artículo 4 del Real Decreto Ley 16/2013, establece qué ha de entenderse por sector de actividad (sector de actividad el identificado como Clase mediante un código numérico de cuatro cifras en el Anexo del Real Decreto 475/2007, de 13 de abril, por el que se aprueba la Clasificación Nacional de Actividades Económicas 2009 (CNAE-2009), de acuerdo con su artículo 3.d) a los efectos de celebración del contrato de trabajo a tiempo parcial con vinculación formativa, para lo que se modifica el apartado 2 del artículo 9 de la Ley 11/2013, de 26 de julio, de medidas de apoyo al emprendedor y de estímulo del crecimiento y de la creación de empleo.

h)    Concepto de grupo de empresas

A los efectos de  de las aportaciones económicas por despidos que afecten a trabajadores de cincuenta o más años en empresas con beneficios, se añade un nuevo párrafo al final del apartado 1 de la disposición adicional decimosexta de la Ley 27/2011, de 1 de agosto, sobre actualización, adecuación y modernización del sistema de Seguridad Social, resultando de aplicación a estos efectos el concepto de grupo de empresas establecido en el artículo 42.1 del Código de Comercio.

i)     Reducción del tipo de cotización

En contratos de duración determinada a tiempo parcial se prevé la reducción del 1% del tipo de cotización por desempleo, de tal manera que el tipo de cotización será del 8,30 por 100, del que el 6,70 por 100 será a cargo del empresario y el 1,60 por 100 a cargo del trabajador.

j)     Cotización beneficios sociales y mejoras en las prestaciones de la Seguridad Social.

Finalmente, el referido Real Decreto 16/2013 introduce una medida muy relevante en materia de cotización a la Seguridad Social, que consiste básicamente en ampliar la base de cotización de los trabajadores (para permitir una mayor recaudación), a través de la modificación del art.109 de la Ley General de la Seguridad Social que establece los conceptos computables en la base de cotización.

En virtud de la nueva redacción del art.109, la base de cotización para contingencias comunes y profesionales pasa a estar integrada por todos los conceptos retributivos, tanto en metálico como en especie, salvo muy pocas excepciones.

En la práctica, pasan a formar parte de la base de cotización  retribuciones en especie muy habituales, como  son:
i.        los  Vales de Comida, que se computarán ahora íntegramente en la base de cotización, cuando anteriormente estaban exentos de cotización hasta el importe de 9 € diarios;
ii.        los Seguros de Salud, que anteriormente cotizaban sólo por el exceso de 500 € anuales por cada persona incluida en el seguro médico y ahora computan íntegramente en la base de cotización;
iii.        contribuciones a Planes y Fondos de Pensiones que antes estaban completamente exentos de cotización;
iv.        Pluses de Transporte y Distancia que anteriormente cotizaban sólo por la parte que excedía del 20% del IPREM;
v.        la entrega gratuita o a precio inferior al de mercado de acciones o participaciones de la empresa o empresas del grupo que anteriormente no cotizaban hasta los 12.000 € anuales y que pasan ahora a cotizar integralmente.

Se trata de un cambio de enorme  importancia en términos económicos, que supone para las empresas que conceden a sus trabajadores algunos de estas retribuciones, un incremento del coste salarial de, aproximadamente, el 30% del valor de dichas  retribuciones. Hay que subrayar que el tratamiento fiscal no sufre cambios.
-       Una última novedad en materia de Seguridad Social introducida por el Real Decreto-Ley 16/2013 es la obligación de las empresas de comunicar, a través de un nuevo módulo del sistema RED, a la Tesorería General de la Seguridad Social, el importe de todos los conceptos retributivos abonados a sus trabajadores, con independencia de su inclusión o no en la base de cotización a la Seguridad Social.por incapacidad temporal.


3)            Simplificación de los modelos de contrato de trabajo

Para facilitar la contratación y hacerla fácil y atractiva para los empleadores reduciendo trabas administrativas, el Ministerio de Empleo y Seguridad Social ha simplificado el sistema de modelos de contratos de trabajo a través del portal web del Servicio Público de Empleo Estatal, de tal manera que los modelos pasan de 42 a 4 (indefinido, temporal, de formación y aprendizaje y en prácticas).

a)    Contrato indefinido: Modalidad de contratación que puede ser tanto a tiempo parcial como a tiempo completo.
b)    Contrato temporal: Incluye contratos por obra o servicio, de interinidad o eventual por circunstancias de la producción.
c)     Contrato de formación y aprendizaje: Aplicable a trabajadores mayores de 16 años y menores de 25, aunque podrán celebrarse con menores de 30 años hasta que la tasa de desempleo se situé por debajo del 15%. Su duración máxima será de 3 años y la mínima de 1 año.
d)    Contrato en prácticas: Se aplica a trabajadores mayores de 16 años y menores de 25, aunque podrán celebrarse aunque podrán celebrarse con menores de 30 años hasta que la tasa de desempleo se situé por debajo del 15%. Su duración mínima será de un año y la máxima de tres.